Sunday, 21 October 2018

Persediaan Sebelum Boleh Beli Rumah Pertama. Ini Senarai Semaknya


“Bang, macam mana nak beli rumah? Maaf saya baru ada kesedaran…Tak nak menyewa sampai ke tua. Macam mana nak mula ya?”
Jadi ini posting panjang yang senang korang faham terutamanya kepada newbies.
Inilah aturannya jika korang nak beli rumah subsale (second hand);

1. Semak DSR
DSR = Debt Service Ratio adalah Nisbah Hutang Kepada Pendapatan.
Semakin tinggi nisbah, semakin banyaklah hutang / komitmen korang. Pihak bank mengambil kira faktor ini untuk menentukan berapa jumlah kelayakan pembiayaan rumah yang korang boleh dapat.
Pengiraan DSR ini berlainan setiap bank namun konsepnya tetap sama. Lain bank, lain SOP dia. Rajin-rajinkanlah diri ke bank untuk bertanya ya!
DSR CIMB Bank
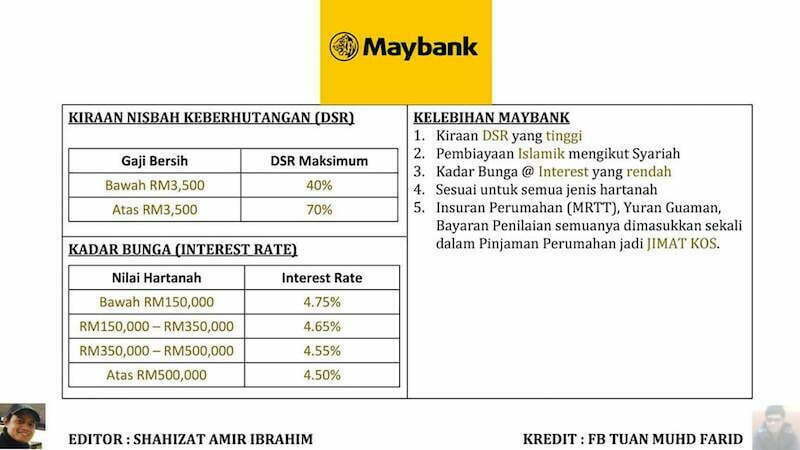
DSR Maybank

Formula DSR = Jumlah Hutang + Ansuran Bulanan Rumah Mahu Beli / Pendapatan Bersih X 100%*Ansuran rumah yang perlu dibayar boleh semak guna aplikasi iMoney dekat Google Play Store.Biasanya maksimum DSR dibenarkan bank hanya 60%-70%.DSR korang bawah 60%? Bagus. Baca nombor 2.

2. Semak Kelayakan Pembiayaan

Kena semak berapa pembiayaan perumahan yang bank boleh bagi berdasarkan pendapatan korang. Boleh pergi ke bank untuk bertanya. Bawa penyata gaji bersama.
Setiap bank lain prosedurnya. Paling senang kiraan kasar dia adalah:
Pendapatan bersih x 200.
Contohnya : Gaji korang lepas tolak komitmen tinggal RM 1,000. RM 1,000 x 200=RM 200,000. Jadi carilah rumah yang bawah RM 200,000.

3. Semak CCRIS & CTOS

Pernah buat loan dengan bank? Ada kad kredit? Bayaran ansuran cun? Kalau tak cun baik korang semak balik berapa tertunggak. Sebabnya bank takkan luluskan pembiayaan jika rekod laporan CCRIS (Central Credit Reference Information System) korang barai ataupun pembayaran balik tak tepat pada masanya. Sila semak laporan CCRIS ya.
Kadangkala korang tak sedar pun kena CTOS disebabkan menjadi penjamin pada adik-beradik ataupun saudara mara. Kalau dah kena CTOS ni wajib langsaikan dulu hutang tertunggak.
Cara-cara periksa rekod CTOS di hujung jari.

Langkah download laporan CTOS

  1. Download aplikasi “CTOS” di Apps Store Play Store.
  2. Tekan butang “Sign Up” untuk pertama kali.
  3. Isikan maklumat yang diminta.
  4. Upload gambar kad pengenalan untuk pengesahan.
  5. Selesai semua langkah, klik “Submit” untuk pihak CTOS hantarkan laporan (perlu tunggu 3 jam waktu bekerja).
  6. Laporan kewangan akan dihantar melalui emel.
  7. “Log in” aplikasi ini untuk lihat rekod kewangan (boleh tengok credit score meter sama ada Excellent atau Very Weak).

4. Semak Duit Pendahuluan

Sangat berminat nak beli rumah tapi duit pendahuluan pun tak ada susah juga. Nak beli rumah ni banyak kena keluarkan duit terlebih dahulu.
Ada kos guaman, kos penilaian harga rumah, kos duti setem dan lain-lain kos lagi. Pastikan ada tunai dalam 15% daripada harga rumah tu. Kalau rumah harga RM 120,000 paling tidak korang kena ada RM 18,000.

5. Semak Pekerjaan

Bank adalah institusi kewangan yang berniaga. Mereka hanya akan berniaga dengan orang yang layak dan berkemampuan untuk membayar balik ansuran tepat pada waktunya. Bank susah nak berikan pembiayaan jika pekerjaan korang berisiko seperti bekerja secara kontrak.
Contohnya, bulan ni masuk gaji penuh, bulan depan masuk separuh. Tak konsisten. Jadi, bila korang yang baru bekerja tu, pastikan ada penyata gaji untuk 6 bulan.

6. Beri Kepercayaan Kepada Bank

Ada orang yang langsung tak ada hutang dengan pihak bank. Baguslah. Tak ada rekod CCRIS boleh mohon pembiayaan perumahan? Ya, boleh saja.
Biasanya bank akan tawarkan kad kredit juga kepada korang. Logik bank macam ni; Ada seorang datang jumpa korang yang langsung korang tak kenal. Lalu dia nak pinjam duit RM 5,000. Dia janji nak bayar ansuran setiap bulan, agak-agak korang bagi tak?
Jadi, laporan CCRIS berfungsi sebagai kebolehpercayaan pihak bank kepada korang. Jika korang ada kad kredit ataupun ASB Financing RM 50,000 dan bayaran bulanan cantik, barulah bank percaya keupayaan bayaran balik korang tu. Tapi ingat, ASB Financing akan dikira komitmen jika belum mencapai setahun dan kad kredit juga akan dikira sebagai komitmen 5% berdasarkan baki hutang.

7. Sediakan Dokumen Yang Lengkap

Jika LULUS semua perkara di atas, terus sediakan dokumen-dokumen berikut;
1) Salinan Kad Pengenalan: Pastikan jelas depan dan belakang.
2) Penyata Pendapatan Tahunan (EA: Swasta, EC: Penjawat Awam) (2 Tahun)
3) Surat Pengesahan Majikan (kalau penjawat awam boleh sertakan surat lantikan atau pengesahan jawatan)
4) Slip Gaji (3 bulan, nak letak 6 bulan pun OK kalau bulan tu ada terima bonus ataupun OT)
5) Penyata EPF (terkini)
6) Penyata Bank (3 bulan – 6 bulan, ikut nombor 4)
7) Dokumen Sokongan:
i. TH, ASB, Fixed Deposit
ii. Unit Amanah, simpanan, saham.
iii. Surat perjanjian hutang / komitmen kena bayar pada bank setiap bulan untuk perkiraan DSR.
iv. Sebarang dokumen yang boleh menampakkan kau mampu membayar ansuran bulanan.
v. Laporan CCRIS
Dah nampak sikit-sikit aturannya? Okay bagus.
Perbaiki profail kewangan terlebih dahulu. Pergi ke beberapa bank untuk semak kelayakan korang membuat pembiayaan perumahan.
Lain bank, lain polisi dia. Bawalah semua dokumen yang lengkap dan CCRIS sekali semasa jumpa pegawai bank yang menguruskan pembiayaan perumahan tu.
Masa lapang tu bukalah Mudah.my, Property Guru atau berkawan dengan REN (Real Estate Negotiator). Korang juga boleh berguru dengan orang yang berpengalaman dan orang yang positif serta minat dalam pelaburan hartanah.
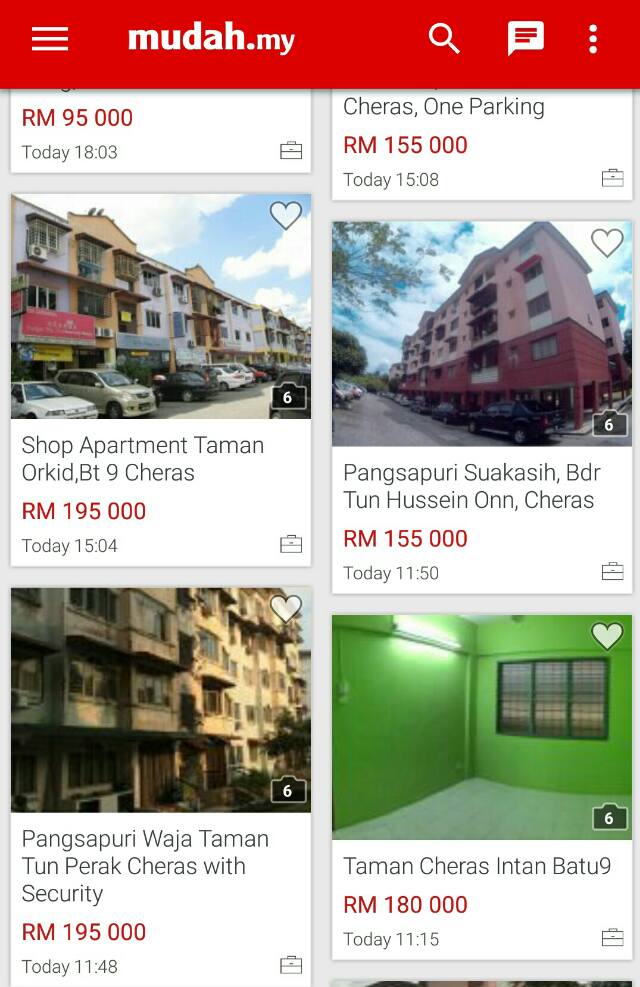
Rumah murah
Tak perlu tunggu umur masuk 30-35 tahun baru nak beli rumah pertama. Carilah rumah yang berharga di bawah RM 150,000 untuk pelaburan hartanah dahulu.
Ada ke rumah bawah RM100,000?
Ada je ni.
Membeli rumah pertama adalah mudah jika korang tahu aturannya.
Kalau korang rasa masa muda ni nak pergi travel sana sini, jadi geng backpackers, silakan. Simpan dulu nota ni untuk korang baca masa umur 35 tahun nanti. Masa tu korang kata rugi tak beli rumah di usia muda.
Rumah makin lama makin mahal. Member korang yang gaji rendah daripada korang dah ada 2-3 rumah. Masa tu korang tengok je lah gambar travel korang sambil air mata mula menitis. Kah!
Penafian : Mengenai grafik DSR mungkin tidak tepat sepenuhnya. Hanyalah sebagai panduan asas dan untuk gambaran lebih jelas, boleh ke bank pilihan masing-masing untuk bertanyakan polisi bank. *Mungkin ada perubahan.
Kredit info DSR: Muhd Farid & Grafik: Shahizat Amir Ibrahim.
Sumber asal : Amir Syahir

Boleh Semak Laporan Kredit (Credit Report) Anda Dengan RAMCI

Dengan kemudahan internet dan semuanya kini di hujung jari, anda boleh dapatkan skor kredit (credit score) secara online saja. Dengan RAM Credit Info, mereka ada produk bernama RAMCI Personal Credit Report Plus (PCRP) yang boleh digunakan untuk mendapatkan laporan lengkap mengenai status kewangan anda.
Laporan ini megandungi maklumat seperti i-Score (skor kredit), CCRIS, SPGA (Skim Potongan Gaji ANGKASA), PTPTN, maklumat bukan berkaitan perbankan dan banyak lagi.
Contoh laporan RAMCI Personal Credit Report Plus (PCRP):
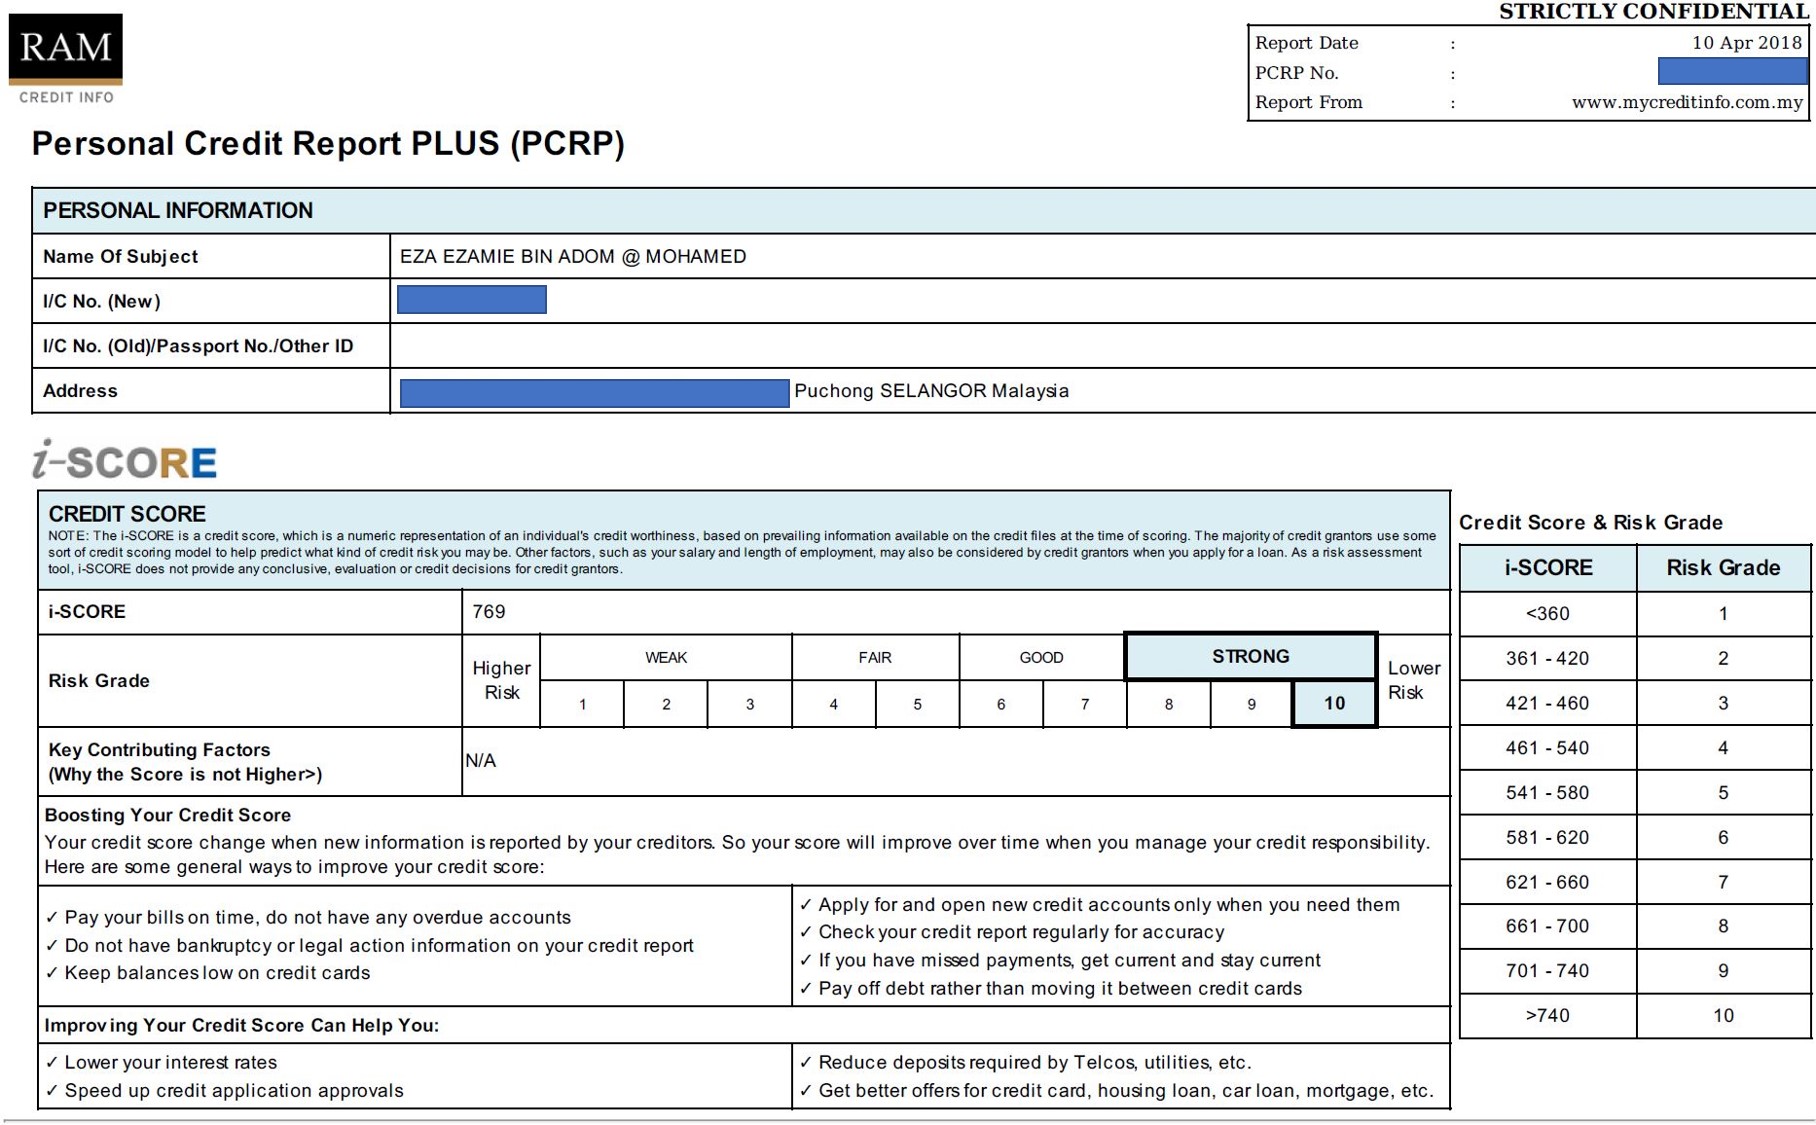
Dapat gred 10 kira dah terbaik, bermaksud kurang risiko untuk pembiayaan tidak dibayar atau default. Agak-agak ada ke bank nak bagi pembiayaan kalau kita berisiko tinggi?
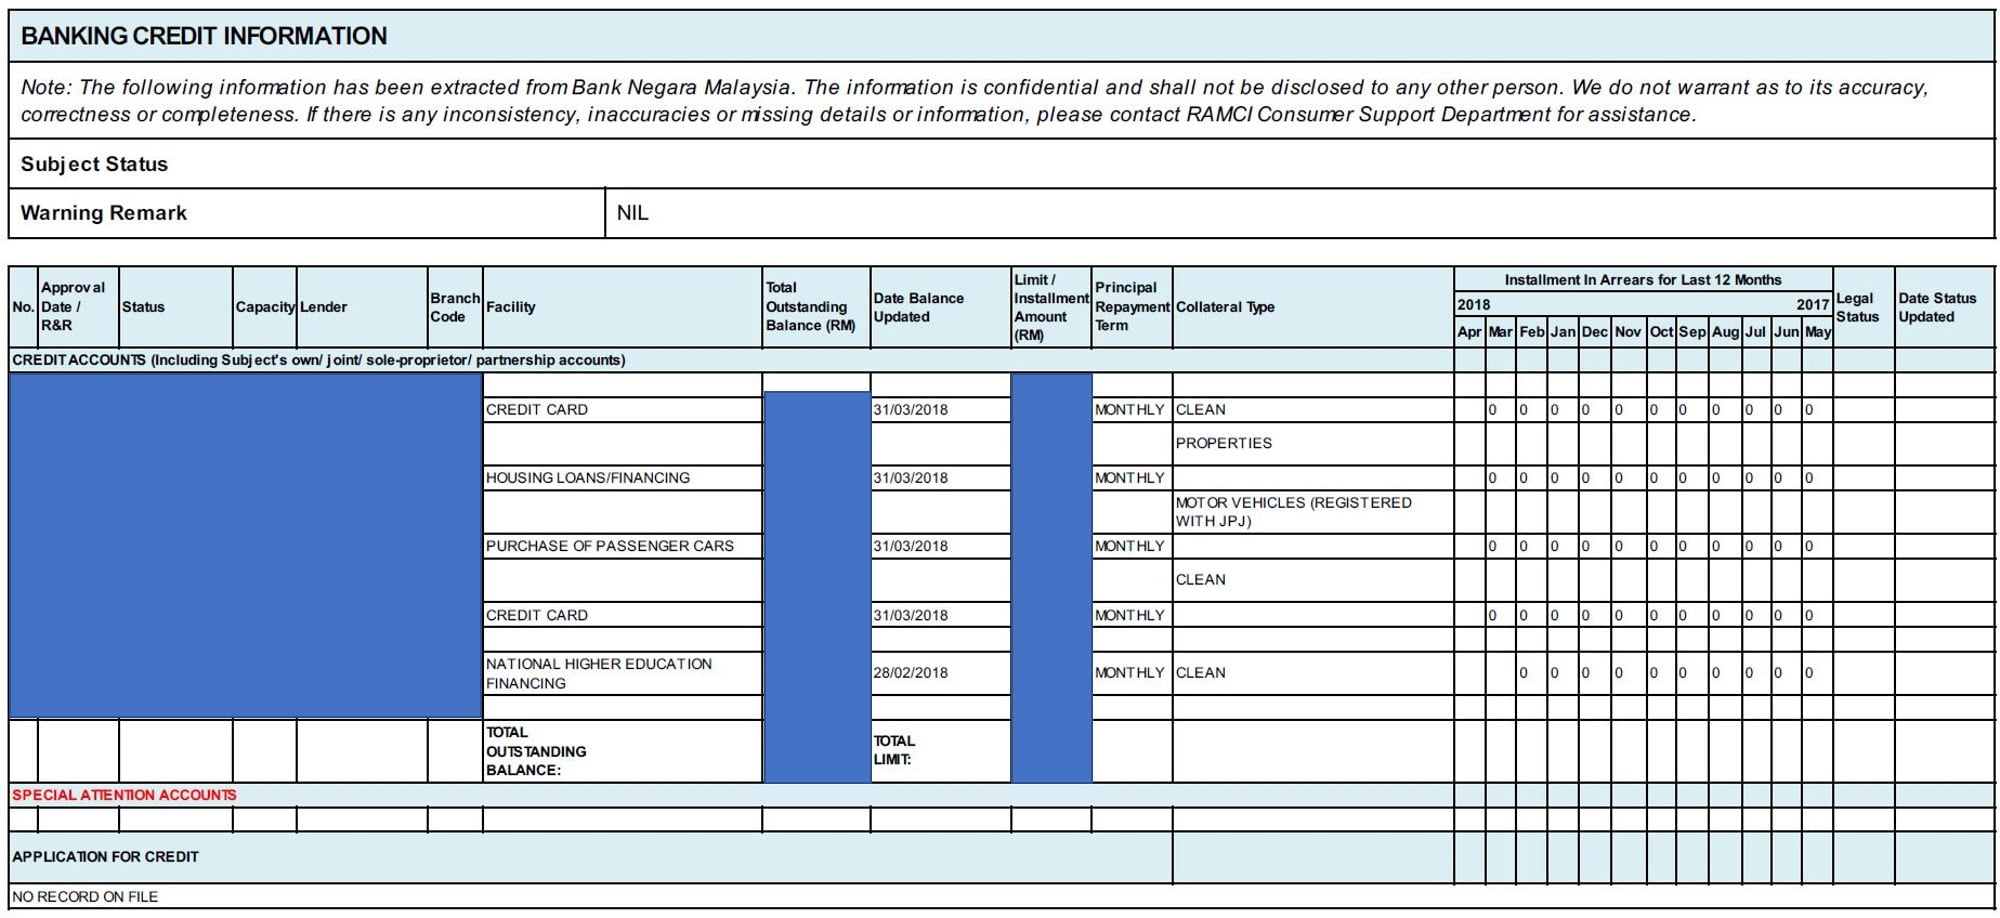
Sama macam CCRIS, kena pastikan lebih banyak angka kosong ‘0’ bermakna bayaran dibuat on-time setiap bulan.
Bukan mahal pun, hanya RM15.00 untuk mendapatkan laporan tersebut secara on-line.

Wednesday, 17 October 2018

Wanita rugi RM1.2 juta ditipu sindiket Macau Scam


SUBANG JAYA: Sikap tidak ambil peduli mengenai isu semasa termasuk sindiket penipuan yang menyasarkan rakyat negara ini menyebabkan seorang wanita berusia 50 tahun kerugian lebih RM1.2 juta selepas ditipu sindiket Macau Scam.
Malah, selepas ditipu, mangsa yang bekerja di sebuah syarikat pelaburan di ibu negara, menyimpan rahsia itu selama 10 hari sebelum membuat laporan di Ibu Pejabat polis Daerah (IPD) Subang Jaya, semalam.
Ketua Polis Daerah Subang Jaya, Asisten Komisioner Mohammad Azlin Sadari, berkata kejadian berlaku pada 10 Oktober lalu apabila mangsa menerima panggilan daripada seorang wanita memperkenalkan diri sebagai pegawai Mahkamah Kuala Terengganu.
Katanya, dalam perbualan itu, mangsa dimaklumkan bahawa namanya digunakan untuk membuat satu pinjaman peribadi.
“Mangsa menafikan ada membuat pinjaman peribadi dan panggilan kemudian disambungkan kepada seorang wanita memperkenalkan diri sebagai Suhana iaitu pegawai penyiasat dari Ibu Pejabat Polis Kontinjen (IPK) Terengganu.
“Sindiket menyamar pegawai polis itu kemudian memaklumkan hasil semakan nama serta nombor kad pengenalan mendapati mangsa terbabit dalam penggubahan wang haram berjumlah RM1.48 juta,” katanya ketika dihubungi hari ini.
Mohammad Azlin berkata, dalam perbualan itu mangsa dimaklumkan supaya mengambil cuti untuk mencari semua dokumen kewangan serta bagi membolehkan pegawai Jabatan Audit Negara membuat temu duga menerusi panggilan telefon.
Katanya, mangsa yang panik dan takut kemudian mengikut saja arahan diberikan sindiket itu termasuk bagi membuat pindahan wang dalam jumlah yang besar ke empat akaun perbankan berbeza diberikan.
“Mangsa kemudian membuat pindahan wang tunai menerusi kaunter yang keseluruhannya membabitkan wang berjumlah RM1.21 juta sejak 5 Oktober hingga 10 Oktober lalu.
“Mangsa hanya sedar ditipu selepas bercerita kepada suaminya yang menghubunginya sebelum membuat laporan polis, semalam,” katanya.
Menurut Mohamamd Azlin, hasil siasatan dijalankan, mangsa memaklumkan tidak pernah mengetahui mengenai sindiket penipuan Macau Scam menyebabkan mudah diperdaya. (BH)

Monday, 15 October 2018

Kerajaan Galak Pelihara Kelulut Setiap Rumah


Dr Haji Alias (kiri) diiringi Encik Fadzli Rahimi  meninjau kawasan pemuliharaan  kelulut di Mardi Terengganu.
KUALA NERUS - Kerajaan negeri menggalakkan penduduk seluruh Terengganu, mengadakan satu sarang kelulut di setiap rumah, mulai tahun depan yang bertujuan untuk menambah pendapatan dan mewujudkan persekitaran kediaman lebih kondusif.

Serentak itu, satu bengkel pemuliharaan kelulut untuk menghasilkan madu buat julung-julung kali diadakan oleh Institut Kemajuan dan Penyelidikan Pertanian Malaysia (Mardi) di Bilik Seminar Mardi Kuala Terengganu di sini, dengan kerjasama Pusat Khidmat Dewan Undangan Negeri (DUN) Bukit Tunggal.
Dr Haji Alias menikmati madu kelulut di Mardi Terengganu.
Kira-kira 50 orang peserta daripada 25 Majlis Pengurusan Komuniti Kampung (MPKK) di DUN tersebut hadir menyertai bengkel berkenaan.

Pengerusi Jawatankuasa Kerajaan Tempatan, Kesihatan dan Alam Sekitar negeri, Dr Haji Alias Razak berkata, bermula dari DUN Bukit Tunggal, bengkel berkenaan boleh dikembangkan ke tujuh kawasan parlimen lain kerana potensi menghasilkan madu dari pemuliharaan ternakan tersebut amat besar.

Menurutnya, setiap sarang kelulut berukuran satu kaki persegi dan tiga inci tinggi dengan kos RM400, boleh menghasilkan sebanyak kira-kira 500 milimeter madu dengan nilaian lebih RM100.

"Jika 10 sarang dijaga dengan baik, ia boleh menghasilkan 5 liter madu kelulut dengan purata pendapatan RM750 sebulan," katanya ketika berucap merasmikan bengkel berkenaan di bilik seminar Mardi Kuala Terengganu di Kubang jela, (15 Oktober).

Paling penting katanya, dengan adanya usaha pemuliharaan kelulut itu, kawasan rumah terjaga kebersihan dan keindahannya. Menurut beliau, untuk memelihara kelulut, sekitar kawasan kediaman mesti ditanam dengan pokok bunga dan tidak dilakukan pembakaran terbuka.

"Ini kerana kelulut lemas dengan asap dan akan lari dari sarang masing-masing sekiranya berlaku pembakaran terbuka di sekitar kawasan pemuliharaan ternakan tersebut.
"Jadi, dengan pemuliharaan kelulut di halaman rumah, alam sekitar tidak tercemar, kebersihan dan keindahan halaman kediaman dapat dijaga dengan baik," ujarnya.

Turut hadir berucap di majlis tersebut, Pengarah Mardi Terengganu, Encik Fadzli Rahimi Ismail. Sementara itu, Dr Alias yang juga Ahli Dewan Undangan Negeri (ADUN) Bukit Tunggal, turut melawat kawasan ternakan kelulut di sekitar pejabat Mardi itu dan dihidangkan dengan minuman madu kelulut selepas selesai majlis perasmian. (Teganukita)

Sunday, 14 October 2018

Kejatuhan Perniagaan Keluarga Zaitun Industries


Hasil carian imej untuk Zaitun Industries
Masih ingat lagi barangan jenama Zaitun yang pernah menguasai pasaran tempatan suatu ketika dahulu? Pernah terfikir bagaimana satu jenama keluaran muslim yang dulu menjadi kebanggaan akhirnya terkubur? Tuan Zayed Zulkifli, seorang Marketing Representative dan pelabur value investing mengupas tentang faktor kejatuhan perniagaan keluarga ini. Tuan Zayed turut mengajar orang awam mengenai kepentingan pelaburan jangka masa panjang melalui kaedah Analisa Fundamental.
Zaitun Industri ditubuhkan oleh pengasasnya Dato Seri Hj Mohammad Eusuff Teh dengan mengambil sempena nama anak perempuan beliau pada tahun 1978. Pada awal penubuhannya memang agak hebat. Mereka menjadi perintis produk halal muslim dengan slogan halal gunakan tanpa was-was dalam sektor toiletries dan cosmetics.
Produk mereka dieksport ke Brunei, Singapore, Indonesia dan sebagainya.antara produk yg laris ialah ubat gigi zaitun. sehingga dikatakan Colgate Malaysia pun “terancam” dengan kehadiran pemain baru ini. Prospek Zaitun dianggap cerah dan mempunyai harapan yang agak tinggi untuk maju ke hadapan. Tetapi apa sebenarnya yang telah terjadi? Banyak spekulasi yang keluar kata kejatuhan zaitun disebabkan ada orang dengki.

Pernah Disenaraikan Di KLSE

Permulaan cerita sebenar terdedah bila mana Zaitun Berhad disenaraikan di papan kedua KLSE pada Jun 1997 oleh anak pengasas Dato Mohd Kamal. Semasa penyenaraian zaitun, dalam unjuran keuntungan yang disebut prospektus dikatakan zaitun RM5.7 juta dan pasca penyenaraian dalam lebih kurang RM4.3 juta untuk tahun kewangan 31 December 1997.
Tetapi sebaliknya berlaku selepas penyenaraian, pada tahun kewangan yang sama 1997 laporan kewangan menyebut Zaitun kerugian sebanyak RM14 juta berbanding unjuran RM4.3 juta. Ia merupakan perbezaan yang sangat besar berbanding unjuran dan laporan sebenar (Forecast versus Actual). Bayangkan Untung 4.3 juta menjadi rugi (loss) RM 14 juta.
Zaitun mengalami kerugian semenjak tahun pertama penyenaraian. Ekuiti pemegang saham yang bermula RM41 juta pada 1997 menjadi defisit -RM29 juta pada tahun 2001. Kejatuhan Zaitun bukanlah sesuatu yang pantas tetapi ia adalah penderitaan kesakitan yang berpanjangan.
Antara puncanya ialah tadbir urus korporat yang sangat lemah. Bayangkan bila disenaraikan pada Jun 1997, Zaitun telah memeterai penjanjian pembelian tanah RM36 juta dengan Benua Rezeki Sdn Bhd di mana Pengarah Zaitun sendiri juga adalah pengarah dalam Benua Rezeki (iaitu Mohd Kamal Mohd Eusuff dan Aisha Mohd Eusuff – adik beradik).

Pentadbiran Yang Lemah

Pada 31 Disember 1997, 50% deposit telah dibayar. Walau bagaimanapun, perjanjian jual beli dibatalkan dan deposit sepatutnya dipulangkan sebulan dalam tempoh 6 bulan tetapi setakat Ogos 1998, hanya RM345,000 sahaja dipulangkan. Ini adalah dikategorikan sebagai RPT (Related Party Transaction) dan tidak mendapat persetujuan dari Pemegang Saham.
Dalam tahun yang sama, pihak pengurusan syarikat telah melibatkan diri dalam perdagangan saham (share trading) menggunakan pembiayaan margin (share margin financing) sebanyak RM20 juta (ini kira baru tahun pertama penyenaraian) pada tahun 1997.
Tiada pendedahan (Disclosure requirement) atas sebab apa transaksi ini dilakukan dan tidak mendapat persetujuan dari pemegang saham. No disclosure, therefore, shareholders were unaware of this transaction. Walau bagaimanapun setelah dapat diketahui, pendedahan dibuat bahawa pada September hingga November 1997, pembelian saham dibuat ke atas 13.7% Hai Ming sebanyak RM13.7 juta dan 1.48% (RM3 juta) dalam Grand Central Enterprise.
Kedua-dua saham ini kemudiannya dijual pada RM6.5 juta menyebabkan kerugian (realized net loss) RM10.2 juta. Sekali lagi, Dato Mohd Kamal dikatakan mempunyai pegangan 6% dalam GCE paid up capital.
Zaitun didenda ke atas RPT (related party transaction) yang dilakukan. Zaitun telah dinyahsenarai dari KLSE pada 16 Jun 2003 kerana gagal mematuhi langkah penstrukturaan semula untuk status PN4 (sekarang dikenali GN3 untuk ACE market untuk syarikat yang mengalami masalah kewangan).
Skandal Zaitun ini jelas menunjukkan:
  1. Pelanggaran yang serius dalam prinsip corporate disclosure and transparency dalam menjalankan transaksi yang tidak mendapat mandat dari pemegang saham
  2. Kegagalan lembaga pengarah menjalankan tanggungjawab fidusiari (Fiduciary responsibilities) – pengarah eksekutif dan pengarah bukan eksekutif (Executive Directors dan Non-Executive directors) yang sepatutnya menjadi penjaga ketelusan, akauntabiliti dan tadbir urus korporat (guardian of transparency, accountability and corporate governance).
Pada era 1997, banyaknya berlaku tadbir urus korporat yang sangat teruk apabila ketidakfahaman lembaga pengarah dalam tanggungjawab mereka. Sebab itu, kita tengok banyak downfall of public listed companies selepas krisis kewangan 1998. Vice chairman Zaitun ketika itu adalah Mutiara Rokiah binti Abdullah yang mana suami dan anak-anak beliau adalah merupakan Pengarah dalam Zaitun sendiri.
Masalah Zaitun bukan terhenti pada tadbir urus korporat sahaja tetapi ia termasuk masalah pengurusan dan model perniagaan Zaitun sendiri seperti isu pengedar dan cuba menceburi bidang MLM utk pengedaran produk mereka. antara punca utama kerugian ialah distributorship produk mereka.

Antara pengedar mereka seperti Boustead Trading, Harrison, Harpers dan Sime Darby Marketing. Asyik terminate pengedar mereka yang berakhir dalam mahkamah. Zaitun juga dikatakan memberi jualan credit yang agak longgar, hutang pelanggan (credit sales) adalah 95% jumlah jualan. Dan Zaitun membuat pinjaman hutang yang melebihi dari jualan syarikat.
Sebelum 1998, banyak syarikat yang disenaraikan di KLSE adalah kebanyakan family business yang kebanyakan tidak faham bila mana disenaraikan pasaran saham, segala transaksi yang besar mesti mendapat kelulusan terlebih dahulu walaupun majoriti lembaga pengarah adalah adik beradik sendiri. Dalam kes Zaitun, Mutiara, Aisha, Faridah, Kamal adalah anak beranak.

Belajar Daripada Kesilapan

Pasca 1998, kita dapat lihat banyak berlaku perubahan dalam tadbir urus korporat terutamanya MCCG2017 di mana, separuh daripada lembaga pengarah mesti terdiri dari pengarah bebas, duality role chairman and CEO tidak dibenarkan. Tenure untuk lembaga pengarah dihadkan selama 9 tahun sahaja. 9-12 tahun mesti mendapat approval dari pemegang saham. 13 tahun ada 2-tier voting. Dan tertubuhkan audit committee, remuneration committee, nomination committee untuk memberi check and balance kepada kedudukan pengarah eksekutif syarikat di Bursa.
Sumber Rujukan:
Lau, C. K., & Ooi, K. W. (2016). A case study on fraudulent financial reporting: evidence from Malaysia. Accounting Research Journal, 29(1), 4–19. https://doi.org/10.1108/ARJ-11-2013-0084
Tulisan Asal: Zayed Zulkifli
Master in Forensic Accounting and Financial Criminology (UiTM)
Degree in Businesss and Economics Major in Busines Finance (Lehigh University)

Tuesday, 9 October 2018

1,169 Produk PKS Berjaya Masuki Pasar Raya Besar

1,169 Produk PKS Berjaya Masuki Pasar Raya Besar


PUTRAJAYA – Sebanyak 20 peratus atau 1,169 produk perusahaan kecil dan sederhana (PKS) Malaysia berjaya memasuki pasar raya besar, kata Menteri Perdagangan Dalam Negeri dan Hal Ehwal Pengguna Datuk Saifuddin Nasution Ismail.

Menyasarkan sebanyak 30 peratus produk PKS memasuki pasar raya besar, beliau berkata PKS tidak boleh ambil mudah mengenai aspek pembungkusan dan kualiti untuk memastikan produk mereka diterima masuk dalam pasar raya itu.
“Pasar raya besar mempunyai reputasi antarabangsa yang amat tinggi untuk menerima sesuatu produk PKS dan antara aspek yang dititikberatkan ialah pembungkusan, jenama dan kualiti produk,” katanya kepada pemberita selepas merasmikan program Hari Bersama PKS di kementerian itu di sini hari ini.
Beliau turut melancarkan buku panduan kemasukan produk halal PKS ke pasar raya besar tempatan dan rangkaian asing untuk menjadi rujukan kepada pengusaha tempatan.
Saifuddin berkata buku panduan yang dihasilkan itu berdasarkan input daripada pengusaha pasar raya yang wajar dimanfaatkan oleh usahawan PKS baharu dan sedia ada.
Katanya pengusaha PKS yang telah memenuhi semua syarat yang ditetapkan oleh pasar raya besar tetapi masih gagal untuk memasukinya boleh membawa perkara itu kepada pihak kementerian.
Beliau berkata walaupun jumlah pasar raya besar adalah kecil berbanding kedai runcit biasa tetapi mereka menguasai lebih 60 peratus daripada pasaran runcit negara.
“Oleh itu, pasar raya besar boleh menjadi saluran pemasaran yang baik kepada produk PKS,” katanya. – BERNAMA

Friday, 21 September 2018

4 Tips Beli Rumah Bawah Harga Pasaran


Ramai yang mencari rumah di bawah harga pasaran. Ini di mana anda akan medapat keuntungan sebaik sahaja anda mula membeli, tanpa perlu menunggu harga rumah untuk naik. Namun, peluang ini tidak semua orang boleh dapat, tapi kalau kena gayanya – dapat juga merasa beli rumah pada harga diskaun.

Berikut adalah 4 tips yang dapat digunakan bagi mendapatkan rumah di bawah harga pasaran untuk anda beli.

1. Berkawan Dengan Ejen Hartanah

Ejen hartanah adalah orang pertama yang akan tahu senarai rumah pada kedudukan harga yang murah dan juga di bawah harga pasaran. Oleh sebab itu, lebih mudah untuk mendapatkan info lanjut berkenaan rumah dan harganya daripada ejen hartanah ini sebelum mereka membuat iklan kepada orang ramai.
Sekiranya iklan telah dibuat, anda terpaksa berhadapan persaingan yang sengit bersama dengan mereka yang juga berhajat untuk membeli rumah.

2. Bertanya Dengan Jiran

Anda juga perlu menjadi seorang yang ‘’mesra alam’’ dengan meringankan mulut bertanya kepada jiran sebelah rumah. Mana tahu ada yang ingin menjual rumah mereka dengan harga yang rendah. Maklumlah, dengan jiran ni mudah sikit nak deal.

Jika jiran ada tidak mempunyai rumah untuk dijual sekalipun, mungkin mereka boleh memperkenalkan anda dengan kawan-kawan mereka yang berhasrat menjual rumah. Yang penting, topik perbualan rumah sudah dimulakan, dan mereka tahu yang anda sedang giat mencari rumah untuk dibeli.

3. Tengok Iklan Setiap Hari

Rajinkan diri ada untuk melihat iklan pada setiap hari walaupun anda akan merasa penat dan jemu. Anda berpeluang lebih besar untuk mendapatkan rumah di bawah harga pasaran apabila hari-hari belek portal online dan suratkhabar.
Lihat iklan-iklan rumah ini pada waktu pagi bagi membolehkan anda menjadi antara orang yang terawal melihat iklan-iklan tersebut. Kebiasaanya, rumah murah dan dicari oleh ramai orang, iklannya tidak akan bertahan lama disebabkan permintaan yang begitu tinggi.

4. Pandai Berunding Dan Pujuk

Jika masih tidak jumpa rumah dengan harga bawah pasaran, jangan cepat berputus asa. Anda masih boleh membuat rundingan dengan tuan rumah atau ejen. Gunakan alasan-alasan yang bernas dan boleh diterima.
Sebagai contoh, anda nak beli rumah ini sebagai rumah pertama untuk memulakan hidup bersama pasangan. Bawa isteri dan anak kecil bersama-sama, lebih mudah untuk tuan rumah atau ejen ‘cair’ dengan alasan tersebut dan bersetuju untuk menjualnya di bawah harga pasaran.
(majalahlabur.com)

Wednesday, 19 September 2018

Misteri jarum dalam buah di Australia


Misteri jarum dalam buah di Australia
SYDNEY - AUSTRALIA. Kerajaan Australia memaklumkan ia akan memperkenalkan penalti jenayah lebih tegas sebagai respons terhadap skandal buah-buahan dicemari objek logam di negara itu.
Perdana Menteri, Scott Morrison berkata, pesalah boleh dikenakan hukuman penjara 15 tahun.
"Ia adalah setanding dengan jenayah lain seperti pornografi kanak-kanak dan membiayai keganasan. Ini menunjukkan kerajaan sangat serius dengan perbuatan tidak bertanggungjawab tersebut," tegasnya.
Ketika ini, hukuman maksimum ke atas mereka yang mencemari makanan adalah penjara 10 tahun.
Pihak berkuasa sedang menyiasat lebih 100 aduan dibuat orang ramai yang menemui jarum dalam strawberi dan buah-buahan lain sejak minggu lalu.
Sehingga kini, polis masih gagal mengesan individu yang melakukan perbuatan itu yang dipercayai sebagai tindakan sabotaj.
Difahamkan, seorang individu telah ditangkap selepas dia mengaku meletakkan jarum dalam buah kononnya sebagai gurauan.
Tiga negeri turut menawarkan ganjaran A$100,000 (RM300,635) kepada individu yang memberi maklumat tentang perbuatan sabotaj itu.  - Agensi